בדיקה לפני הבטחה
אנחנו לא מוכרים תוצאה לפני שראינו תיק. קודם מבינים הכנסות, התחייבויות ובטחונות, ורק אז אומרים מה אפשרי ומה לא.
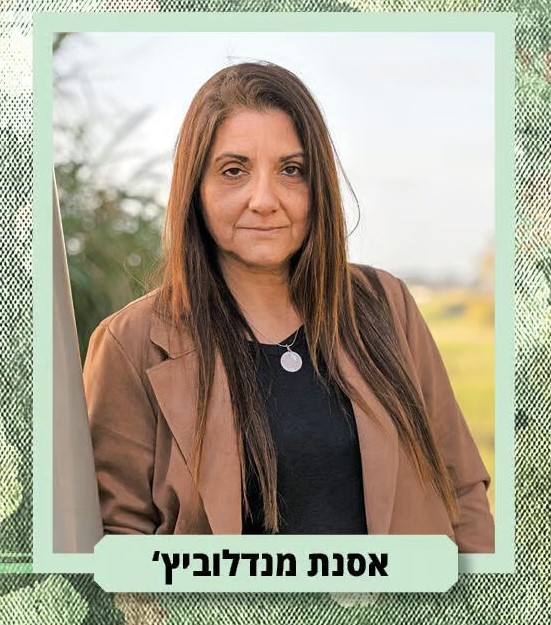
כלכלנית ויועצת מימון
אסנת עוסקת בייעוץ פיננסי מאז 1999, עם מעל שני עשורים של עבודה יומיומית מול בנקים, חברות מימון וקרנות. הרקע שלה הוא כלכלה, והגישה שלה מעשית: היא בונה את התיק סביב התזרים האמיתי של הלקוח, לא סביב מה שנשמע טוב בטלפון.
בפועל זה אומר קריאה מדוקדקת של דוח נתוני האשראי, בניית תמהיל שמתאים לאופק הזמן של המשפחה, וניהול מו״מ מול כמה גופים במקביל — כדי שההצעה הנבחרת תהיה הזולה והנוחה מביניהן ולא הראשונה שהגיעה.
לצד אסנת עובד אלי לוי, שמנהל את הקשר עם הלקוחות ואת מעקב התיקים מרגע הפנייה ועד החתימה. יחד אנחנו מלווים מדי שנה משפחות שרוכשות דירה ראשונה, זוגות שממחזרים משכנתא קיימת, בני 60+ שרוצים להשתמש בהון שנצבר בנכס בלי למכור אותו, ובעלי עסקים שמגייסים אשראי לצמיחה או לגישור תזרימי.
אנחנו עובדים מול הבנקים למשכנתאות וגם מול כ-27 קרנות וגופי מימון חוץ בנקאיים. השילוב הזה חשוב: כשתיק לא מתאים לטבלה של בנק מסוים, כמעט תמיד יש גוף אחר שבוחן אותו לפי ההיגיון הכלכלי — וזה ההבדל בין ״לא״ לבין הצעה שאפשר לחיות איתה.
אנחנו לא מוכרים תוצאה לפני שראינו תיק. קודם מבינים הכנסות, התחייבויות ובטחונות, ורק אז אומרים מה אפשרי ומה לא.
תיק מסודר, מנומק ומגובה במסמכים מקבל תשובה מהירה יותר ותנאים טובים יותר. זה הרוב המוחלט של העבודה שלנו.
מסבירים מראש מה העלות, מה תלוי בנו ומה תלוי בגוף המלווה. בלי הבטחות ריבית ובלי התחייבות לאישור.
מהאישור העקרוני, דרך השמאות והביטוחים, ועד חתימה ורישום. גם אחרי החתימה נשארים זמינים לשאלות.
כל המסמכים שנשלחים אלינו נשמרים בתיק לקוח סגור ומשמשים אך ורק לבדיקת ההתאמה ולהגשה לגוף המלווה. אנחנו לא מוסרים פרטים לצדדים שלישיים בלי אישור מפורש. פירוט מלא נמצא במדיניות הפרטיות ובהצהרת הנגישות.
חשוב לנו לומר במפורש: המידע באתר, כולל המדריכים והמחשבונים, הוא מידע כללי ואינו ייעוץ משפטי, ייעוץ מיסוי או התחייבות לריבית או לאישור. ההחלטה הסופית תמיד בידי הגוף המלווה, ואנחנו מציגים הערכה מקצועית על בסיס הנתונים שקיבלנו.
בלי התחייבות, רק שם וטלפון.